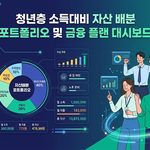
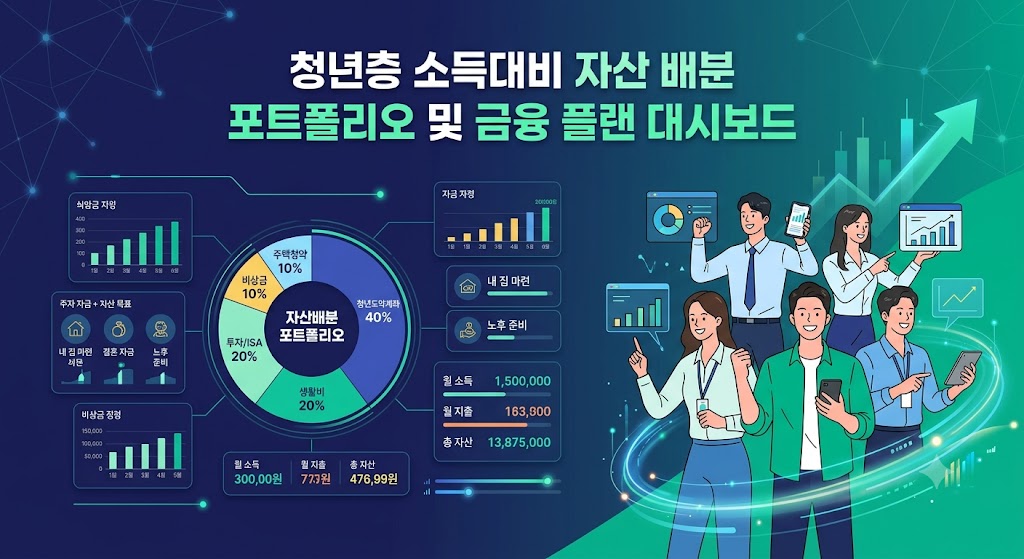
청년층 소득대비 자산 배분 포트폴리오는 사회초년생과 2030 세대가 자산 형성의 골든타임을 확보하기 위해 구축해야 할 핵심 금융 이정표다 . [1, 4]
초기 자산 기반이 취약한 청년층일수록 무작위적인 저축이나 원칙 없는 고위험 투자는 자칫 자금 묶임 현상이나 손실 위험을 키울 수 있다 . [4, 5]
소득 수준별 황금 비율 자산 배분과 목적별 통장 구조화, 그리고 체계적인 금융 플랜 대시보드 활용 전략을 정밀하게 제시한다 . [1, 5]
📌 핵심 요약
Q. 사회초년생 월급 250만 원 기준, 가장 권장하는 저축 및 투자 비율은 얼마인가요?
A. 기본적으로 ‘저축 및 투자 50% 이상, 고정·변동 생활비 40% 이내, 비상금 적립 10%’ 구조를 권장합니다 . [4, 5] 저축 및 투자 50% 중에서도 청년도약계좌 등 안전 정책금융에 30%, ISA 계좌를 활용한 ETF 투자에 20%를 배분하는 것이 자산 방어와 증식을 동시에 달성하는 길입니다 . [1, 4]
청년층 자산 배분 3대 핵심 수칙
① 소득의 50% 선저축 법칙: 월급이 들어오는 즉시 저축·투자 통장으로 자금을 자동 이체합니다 . [4]
② 3단계 자금 스펙트럼 운용: 단기(파킹통장 비상금), 중기(청년 정책적금 및 ISA), 장기(청년 주택청약 및 연금)로 기간을 분산합니다 . [1, 2, 4]
③ 금융 플랜 대시보드 시각화: 월별 수입·지출 및 자산 비중을 대시보드 형태로 정기 추적합니다 . [4, 5]
💡 함께 읽으면 좋은 글 (아래 클릭)
1️⃣ 청년층 소득대비 자산 배분 황금 비율 가이드
소득 수준에 따른 자산 배분 비율은 안정적인 목돈 마련과 생활 수준 유지를 정밀하게 조율해야 한다 . [4, 5]
정의: 소득대비 자산 배분 포트폴리오(Income-to-Asset Allocation Portfolio)란 매월 발생하는 근로·사업 소득을 소비, 단기 비상금, 중기 안정적 저축, 장기 투자 자산으로 최적의 비율로 나누어 운용하는 시스템이다 . [4, 5]
❶ 월 소득 200만~250만 원 구간 (자산 형성 기초기)
- 특징: 초기 목돈 마련이 최우선 목표이며, 위험자산 노출을 줄이고 정부 지원 혜택을 극대화해야 한다 . [1, 4]
- 추천 배분비: 정책금융적금(30%) + 청약(5%) + 비상금(10%) + 자산증식 ETF(10%) + 생활비(45%) . [1, 2, 4]
❷ 월 소득 250만~350만 원 구간 (자산 본격 확장기)
- 특징: 기본적인 비상금이 확보된 상태로, 절세 계좌(ISA)를 활용한 중위험 투자 비중을 확장할 수 있다 . [4, 5]
- 추천 배분비: 정책금융·적금(25%) + 절세 계좌 투자(20%) + 연금·청약(10%) + 비상금(5%) + 생활비(40%) . [1, 4, 5]
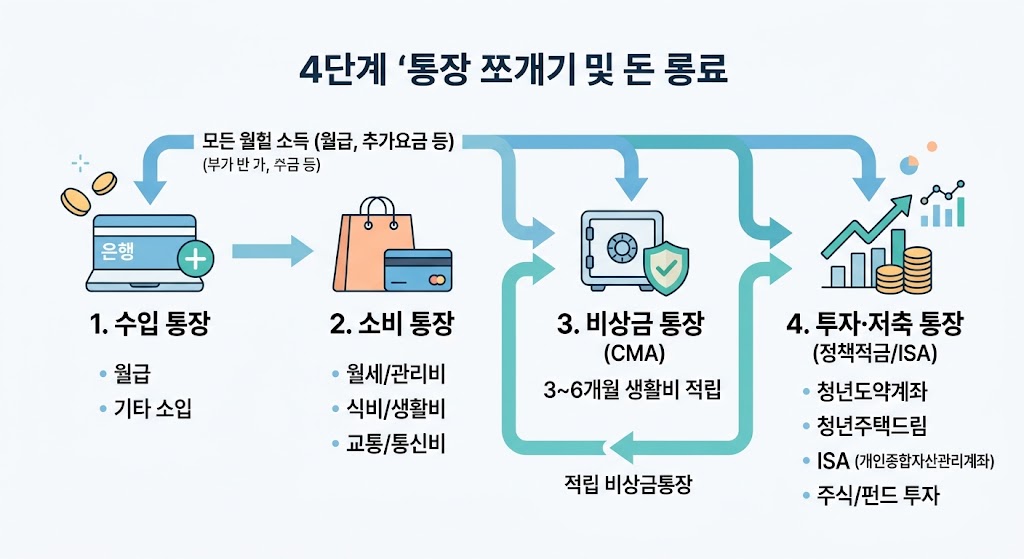
❸ 4단계 목적별 통장 쪼개기 시스템
- 수입 통장 ➔ 소비 통장 ➔ 비상금 통장(CMA) ➔ 투자·저축 통장으로 연결되는 자금 유출입 통로를 완전히 분리한다 . [4]
- 시사점: 지출의 통제력을 높이고 통장 간 이체를 자동화하여 금융 기회비용 손실을 차단한다 . [4, 5]
2️⃣ 한눈에 보는 청년 금융 플랜 대시보드 구축법
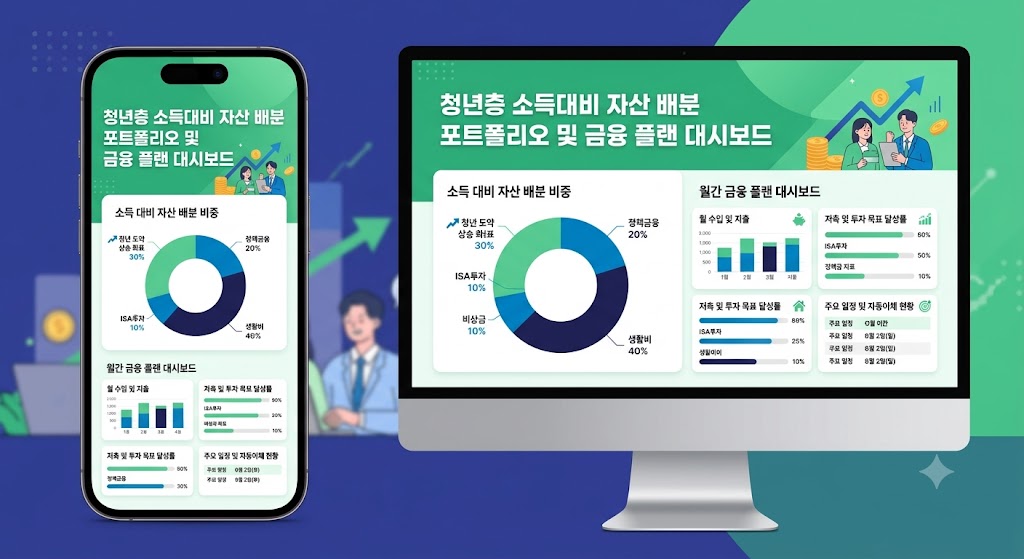
자산의 흐름을 한눈에 파악할 수 있는 대시보드 체계를 구축하면 금융 목표 달성률이 대폭 올라간다 . [4, 5]
[1단계: 월 고정·변동 소득 산출] ➔ [2단계: 필수 지출/비상금 한도 설정] ➔ [3단계: 금융상품 포트폴리오 매칭] ➔ [4단계: 대시보드 월간 리밸런싱]
❶ 자산 현황 및 모니터링 모듈
- 흩어져 있는 은행, 증권, 적금 계좌의 잔액과 월별 적립액을 마이데이터 기반 앱이나 엑셀 대시보드로 시각화한다 . [4, 5]
- 실행 전략: 전체 자산 중 현금성 자금, 정책 저축, 투자 자산의 비중을 퍼센티지(%)로 상시 관리한다 . [4]
❷ 목적별 만기 타임라인 매핑
- 1년 내 사용할 유동성 자금, 3~5년 차 목돈 마련 자금, 10년 이상 주택/은퇴 자금의 만기 시점을 시각적 타임라인으로 배치한다 . [1, 2, 4]
- 실행 전략: 청년도약계좌 5년 만기 시점과 청년 주택드림 청약 당첨 타이밍을 연결하여 자금 공백을 예방한다 . [1, 2]
❸ 리스크 방어망 및 비상 지출 모듈
- 갑작스러운 사고나 이직, 병원비 등에 대비하여 최소 3개월 치 고정 지출액을 파킹통장이나 CMA에 격리한다 . [4]
- 실행 전략: 비상금 통장 잔액이 기준치 이하로 떨어질 경우 투자금 적립에 앞서 비상금을 우선 채우도록 설정한다 . [4, 5]
💡 함께 읽으면 좋은 글 (아래 클릭)
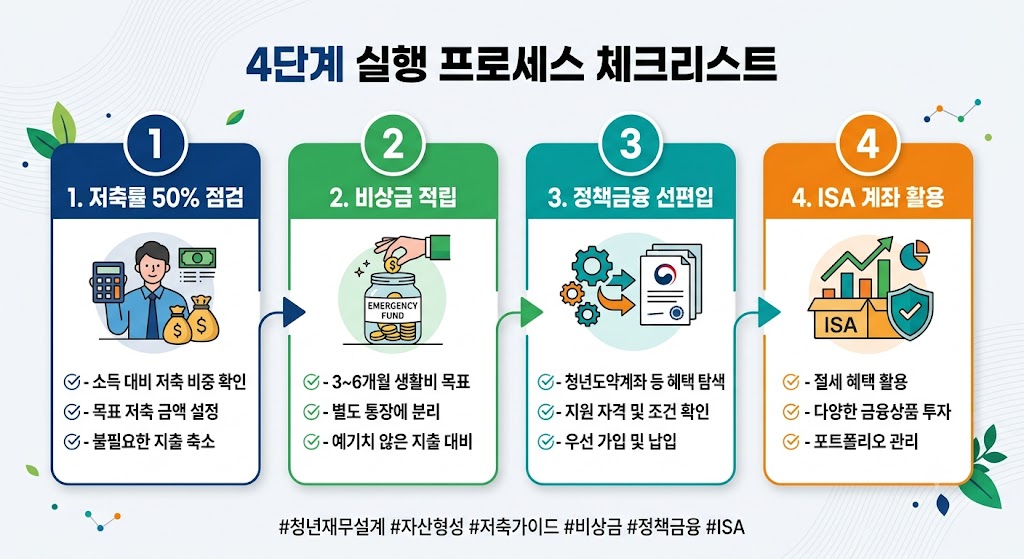
✅ 청년 자산 배분 대시보드 실행 체크리스트
포트폴리오를 실행에 옮기기 전 반드시 점검해야 할 필수 항목이다 . [1, 4, 5]
| 확인 | 점검 항목 | 세부 확인 내용 |
|---|---|---|
| ☐ | 저축율 50% 달성 여부 | 월 소득 중 순수 저축 및 투자로 들어가는 비중이 최소 50% 이상인가? [4] |
| ☐ | 비상금 준비 상태 | 최소 3~6개월 분량의 고정 지출 금액이 CMA/파킹통장에 안착해 있는가? [4, 5] |
| ☐ | 정부 지원 정책 선편입 | 청년도약계좌, 청년 주택드림 청약통장 등 정책 금융 혜택을 1순위로 가입했는가? [1, 2] |
| ☐ | 절세 계좌(ISA) 활용 | 투자용 자금이 비과세 및 저율과세 혜택이 있는 ISA 계좌를 통하고 있는가? [4, 5] |
❓ 자주 묻는 질문 (FAQ)
Q. 주식이나 ETF 같은 투자 비중은 얼마나 가져가는 것이 좋은가요?
Q. 학자금 대출이나 소액 대출이 남아있는데 저축부터 해야 하나요?
3️⃣ 마무리
청년층 소득대비 자산 배분 포트폴리오를 올바르게 구축하는 것은 장기적인 경제적 자유를 얻기 위한 첫 번째 단추다 . [4, 5]
자신의 소득에 맞는 저축·투자 비율을 설정하고, 목적별 통장 분리와 대시보드 시각화를 통해 자산의 흐름을 꾸준히 관리한다면 단단한 금융 자립을 달성할 수 있을 것이다 . [1, 4, 5]
💡 함께 읽으면 좋은 글 (아래 클릭)
📚 참고문헌
| 번호 | 출처 문서 및 원문 링크 |
|---|---|
| 1 | 금융위원회 – 청년도약계좌 및 청년 자산형성 지원 정책 안내 |
| 2 | 국토교통부 – 청년 주택드림 청약통장 가입 및 대출 가이드 |
| 3 | 서울특별시 – 희망두배 청년통장 자격 요건 및 자산 관리 가이드 |
| 4 | 서민금융진흥원 – 청년층 올바른 금융 생활 및 맞춤형 포트폴리오 |
| 5 | 금융감독원 – 금융소비자 정보 포털 파인(FINE) 자산 관리 가이드 |
(면책 조항: 본 글은 정보 제공 및 자산 관리 참고를 목적으로 작성되었으며, 개인의 소득 및 금융 상황에 따라 적절한 투자 비중과 상품 선택이 달라질 수 있습니다. 모든 금융 투자 및 계약에 대한 최종 결정과 책임은 본인에게 있습니다.)